קריפטו, סנקציות והפנסיה שלכם: האם החסכונות של המשפחה בסכנה אמיתית?
מה קורה לכסף של המשפחה בבנקים, בקרנות הפנסיה ובבתי ההשקעות בתרחישי קיצון, ואיך נערכים נכון מבלי לפעול מתוך פאניקה?

אלכסנדר יובנוביץ'
מתכנן פנסיוני ופיננסי - עגורן פנסיוני
- תאריך פרסום
- זמן קריאה
- 4 דקות קריאה
מעבר לוויכוח הפוליטי: השאלה המעשית
העימות הפומבי שנערך בימים האחרונים בין ראש הממשלה לבנק ישראל, סביב האפשרות של סנקציות בינלאומיות ושימוש ב"כלכלה עוקפת" באמצעות מטבעות קריפטו, עורר גל של דאגה ודיונים סוערים ברשתות החברתיות.
אך הציבור בישראל מוטרד כעת משאלה מעשית וקריטית אחת: מה קורה לכסף של המשפחה שלנו בבנקים, בקרנות הפנסיה ובבתי ההשקעות בתרחישי קיצון, ואיך נערכים נכון מבלי לפעול מתוך פאניקה?
כדי לקבל החלטות אחראיות, חשוב להבין את המכניקה הפיננסית האמיתית של הכלים שעל הפרק.
- סיכון בינוני
החזקת כסף בישראל
- הסיכון
- סיכון לפיקוח מט"ח מקומי בעת חירום.
- ההגנה
- הגנה גבוהה מנאמנות מוסדית ופיקוח רשות שוק ההון.
- סיכון גבוה
ברוקרים זרים (IBKR)
- הסיכון
- סיכון לחסימה בשרשרת המשמורת ובמערכת SWIFT.
- ההגנה
- מוגן מחוקים ומגבלות מקומיים.
- סיכון קיצוני
מטבעות קריפטו
- הסיכון
- תנודתיות קיצונית וחשיפה מלאה לרגולציית הלבנת הון וסנקציות.
- ההגנה
- ללא הגנה מוסדית או ביטוחית על הנכס.
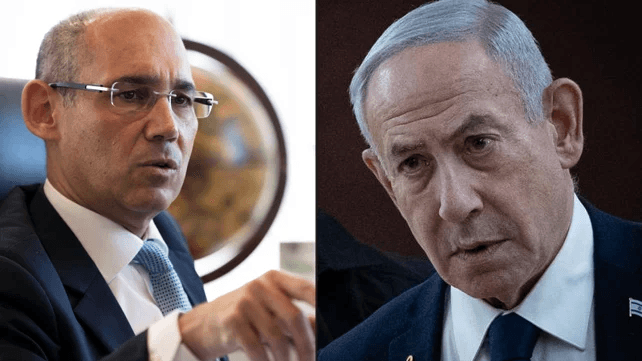
ראש הממשלה בנימין נתניהו ונגיד בנק ישראל אמיר ירון. צילום: יונתן זינדל, פלאש 90 / רויטרס
"הדבר הנכון לכלכלת ישראל הוא לשמר את מערכת היחסים הכלכליים עם שותפי הסחר העיקריים שלנו ולהתמקד במניעת הסנקציות והשפעתן השלילית על המשק. נושא זה מצוי בתחומי אחריותו של הדרג המדיני ומן הראוי לפעול כדי לקדמו."
מה קורה לכסף בישראל בזמן משבר או סנקציות?
כשמדינה מתמודדת עם לחצים בינלאומיים או משברים כלכליים חריפים, הסיכון המרכזי לחסכונות מקומיים אינו נעלם ברגע, אלא משנה את אופיו:
- מגבלות על פיקוח מט"ח ותנועות הון: במצבי חירום כלכליים, רגולטורים וממשלות נוקטים לעיתים בצעדים של פיקוח על מטבע חוץ כדי למנוע בריחת הון חדה. צעדים אלו עלולים להתבטא בהגבלת היכולת להמיר שקלים לדולרים או בהטלת תקרות על העברת כספים אל מחוץ למדינה.
- יציבות הגופים המוסדיים: קרנות הפנסיה, קופות הגמל ופוליסות החיסכון בישראל מפוקחות באופן הדוק על ידי רשות שוק ההון והאוצר. הנכסים שלכם אינם שייכים לבנק או לבית ההשקעות, אלא מוחזקים עבורכם בנאמנות. עם זאת, התשואות שלהם מושפעות ישירות מהיציבות של המשק הישראלי ומהיכולת של הגופים הללו לסחור בשווקים הבינלאומיים.
העברת כספים לברוקר זר: האם זהו "חוף מבטחים" מוחלט?
רבים רואים בפתיחת חשבון מסחר עצמאי בחו"ל (כדוגמת Interactive Brokers) את הפתרון האולטימטיבי. אמנם פיזור גיאוגרפי של הנכסים הוא כלי תכנוני חשוב, אך חשוב להבין את הסיכונים המשפטיים והטכניים הכרוכים בכך:
- חסימה בשרשרת המשמורת (Custody): גופים פיננסיים בינלאומיים כפופים באופן מלא לרגולציה של המדינות שבהן הם פועלים (כמו ארה"ב והאיחוד האירופי). אם מוטלות סנקציות או מגבלות רגולטוריות מערביות, בנקי המשמורת הגדולים מחויבים לציית להן באופן מיידי. במצב כזה, נכסים המוחזקים בחו"ל עלולים להיות מוקפאים באופן זמני, ללא יכולת הנזלה או משיכה.
- מגבלות במערכת הסליקה הבינלאומית (SWIFT): בנקים בינלאומיים נוהגים בהחמרה יתרה. ברגע שנוצר סיכון רגולטורי סביב העברות כספים ממדינה מסוימת, בנקים זרים עשויים לסרב לקבל או להעביר כספים חזרה לחשבונות בנק ישראליים.
קריפטו: לא תוכנית פנסיונית, אלא נכס בסיכון גבוה
הרעיון של מעבר למטבעות מבוזרים כפתרון גיבוי לאומי או אישי עשוי להישמע חדשני, אך ברמת ניהול העושר המשפחתי, קריפטו אינו מהווה תחליף למערכת הפנסיונית:
- תנודתיות וסיכון מובנה: מטבעות דיגיטליים אינם מציעים את ההגנות הנדרשות לחסכונות ארוכי טווח ולגיל פרישה.
- חסימות רגולטוריות: זירות המסחר הגדולות בקריפטו כפופות גם הן לחוקי הלבנת הון ומשטרי סנקציות גלובליים, ואינן פועלות בחלל ריק.
האסטרטגיה הנכונה: אבחון מקיף ופיזור מבוקר
במקום לפעול מתוך לחץ או לחפש קיצורי דרך, הגנה אמיתית על ההון והחסכונות הפנסיוניים מבוססת על תכנון מקצועי ושקול:
שלב 1: אבחון רמת הנזילות
שמירה על יתרות נזילות מתאימות במטבעות שונים בהתאם לצרכים המשפחתיים.
שלב 2: פיזור נכסים חכם
שילוב נכון בין מסלולי השקעה מחקי מדדים בינלאומיים, נכסים מקומיים וכיסויים ביטוחיים מותאמים.
שלב 3: מיצוי הטבות מס וזכויות
ניצול קופות גמל להשקעה, קרנות השתלמות ותכנון מס אופטימלי המעניקים גמישות משפטית ומיסויית.
רוצים לוודא שתיק החסכונות והפנסיה שלכם עמיד בפני תרחישי קיצון?
תאמו שיחת אבחון פיננסי ותכנון תיק פנסיוני מקיף בגובה העיניים.
המידע במאמר הוא מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, ייעוץ השקעות או ייעוץ מס המותאם לנתונים האישיים של כל אדם. לפני קבלת החלטה מומלץ להתייעץ עם בעל רישיון.